

آموزش محاسبه مالیات حقوق 1403

هر ساله در روزهای پایانی سال، بحث مالیات حقوق در سال جدید بسیار داغ میشود و همه کارگران بسیار منتظر و مشتاقاند تا متوجه شوند میزان معافیت حقوق از مالیات به چه میزان در نظر گرفته شده است .
به گزارش خبرنگار اقتصادی ایونا به نقل از محاسبان، هر ساله در روزهای پایانی سال، بحث مالیات حقوق در سال جدید بسیار داغ میشود و همه کارگران بسیار منتظر و مشتاقاند تا متوجه شوند میزان معافیت حقوق از مالیات به چه میزان در نظر گرفته شده است چرا که هم متوجه حدود مالیاتی پرداختی به عنوان یکی از کسورات حقوق خود میشوند و هم معمولا حدود حقوق سال آینده برای ایشان مشخص میشود.
طبق بررسی و مصوبه مجلس،مالیات حقوق ۱۴۰۳ مبلغ ۱,۴۴۰,۰۰۰,۰۰۰ ریال سالیانه در نظر گرفته شده است که این مبلغ برای هر ماه ۱۲۰,۰۰۰,۰۰۰ ریال میباشد، یعنی هر شخص حقوق بگیر در سال ۱۴۰۳ چنانچه حقوق مشمول مالیاتی کمتر از مبلغ ۱۲ میلیون تومان در ماه دریافت نماید، نیازی به کسر مالیات از حقوق وی و پرداخت مالیات حقوق ماهانه نمیباشد. اما در مرحله اول باید بدانیم حقوق مشمول مالیات فرد چگونه محاسبه میشود چراکه مالیات برای حقوق ۱۴۰۳ یا هر سال دیگری بر حقوق مشمول مالیات تعلق میگیرد.
پیش درآمدی بر محاسبه مالیات حقوق
فهمیدیم برای به دست آوردن حقوق مشمول مالیات باید در ابتدا حقوق ناخالص وی را محاسبه نماییم. برای این منظور میبایست در ابتدا روزهای کارکرد شخص طبق ساعات کارکرد و ساعت موظفی ماهانه شخص محاسبه شوند. پس از آن با داشتن دستمزد روزانه فرد میتوانیم حقوق پایه ماهانه او را بدست آوریم.
بعد از محاسبه حقوق پایه، آن را با مزایای قانونی و اختیاری فرد مانند حق مسکن، حق بن و خوارو بار و اختیاریهایی مانند حق جذب و حق سرپرستی را با آن جمع مینماییم. تا بدین جا تمامی حقوق و مزایای مستمر فرد با هم جمع شدهاند اما هنوز مزایای غیرمستمر مانند اضافهکاری، ماموریت و شب کاری را داریم که برای به دست آوردن حقوق ناخالص میبایست با آیتمهای قبلی جمع شوند.
معافیتهای مالیات حقوق ۱۴۰۳
در مرحله بعد از محاسبه حقوق ناخالص، باید حقوق مشمول بیمه محاسبه شود تا یک مرحله به محاسبه مالیات حقوق ۱۴۰۳ نزدیکتر شویم. برای این کار معافیتهای بیمه نظیر حق اولاد و حق ماموریت از حقوق ناخالص کسر میگردند تا حقوق مشمول بیمه بدست آید و بعد از آن ۷% از حقوق مشمول بیمه را به عنوان بیمه سهم کارگر شناسایی و از حقوق ناخالص کسر مینماییم.
در موضوع محاسبه مالیات حقوق ۱۴۰۳، بیمه ۷% سهم کارگر برای ما بسیار مهم است چراکه یکی از معافیتهای مرتبط به محاسبه مالیات حقوق ۱۴۰۳ بیمه سهم کارگر میباشد. پس بعد از محاسبه آن به همراه دیگر آیتمهای معاف از مالیات حقوق ۱۴۰۳ مانند حق ماموریت و مزایای رفاهی انگیزشی اختیاری همچون حق ایاب و ذهاب از حقوق ناخالص کسر میگردند تا در نهایت به حقوق مشمول مالیات رسیده و بتوانیم مالیات حقوق ۱۴۰۳ را محاسبه نماییم.
در سالهای گذشته مزایای رفاهی انگیزشی اختیاری مانند حق ایاب و ذهاب نیز معاف از بیمه شده بودند اما از سال ۱۴۰۲ و قانون بودجههای تدوینی، دیگر این مزایا معاف نبوده و بابت آنها باید مالیات حقوق کسر گردد و تنها معافیتهای ماده ۹۱ قانون مالیاتهای مستقیم همچنان برقرار هستند.
جدول مالیات حقوق ۱۴۰۳
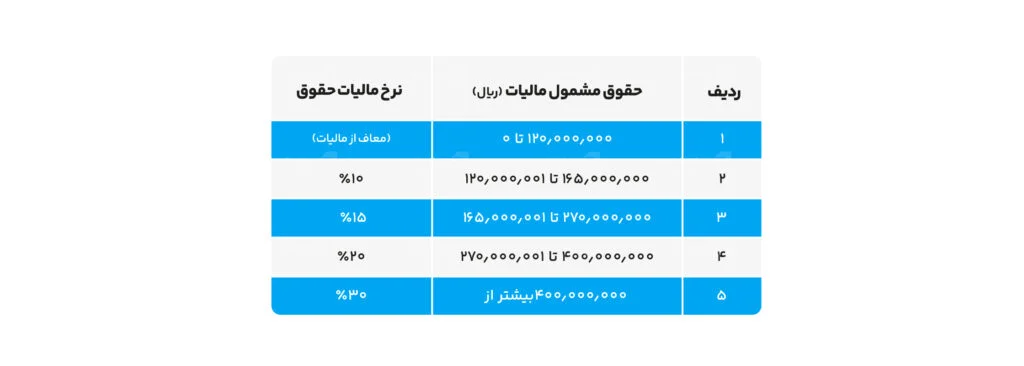
محاسبه مالیات حقوق ۱۴۰۳
برای محاسبه مالیات حقوق ۱۴۰۳ میتوانیم به جدول اعلامی که برای راحتی شما در ادامه قرار میگیرد رجوع کرده و به راحتی مالیات حقوق را بدست آوریم ولی حتما باید توجه داشت که مالیات حقوق به صورت پلکانی محسوب میشود یعنی فقط بازه مشخص شده در هر سطح، مشمول نرخ و درصد آن سطح میشود و مازاد آن با نرخ سطح بعدی محاسبه میگردد.
به عنوان مثال چنانچه فردی دارای اطلاعات زیر باشد، مالیات حقوق ۱۴۰۳ را در ادامه محاسبه مینماییم :
| حقوق پایه | ۷۱,۶۶۱,۸۴۰ = ۳۰ × ۲,۳۸۸,۷۲۸ |
| حق مسکن | ۹,۰۰۰,۰۰۰ |
| حق بن و خوار و بار | ۱۴,۰۰۰,۰۰۰ |
| حق تاهل | ۵,۰۰۰,۰۰۰ |
| حق اولاد (۱ اولاد) | ۷,۱۶۶,۱۸۴ |
| حق مسئولیت | ۲۰,۰۰۰,۰۰۰ |
| حق سرپرستی | ۳۱,۰۰۰,۰۰۰ |
| اضافه کاری (۲۰ ساعت) | ۱۱,۱۵۶,۱۴۷ |
| حق ماموریت (۲ روز) | ۸,۱۷۷,۴۵۶ |
برای به دست آوردن حقوق ناخالص میبایست کلیه آیتمهای فوق را جمع نمود:
۱۷۷,۱۶۱,۶۲۷ = ۸,۱۷۷,۴۵۶ + ۱۱,۱۵۶,۱۴۷ + ۳۱,۰۰۰,۰۰۰ + ۲۰,۰۰۰,۰۰۰ + ۷,۱۶۶,۱۸۴ + ۵,۰۰۰,۰۰۰ + ۱۴,۰۰۰,۰۰۰ + ۹,۰۰۰,۰۰۰ + ۷۱,۱۶۶,۸۴۰
پس از آن میبایست حقوق مشمول بیمه را بدست آورد که برای این کار باید معافیتهای بیمه را از حقوق ناخالص کم نمود:
حقوق مشمول بیمه = حق ماموریت – حقوق ناخالص
۱۶۱,۸۱۷,۹۸۷ = ۸,۱۷۷,۴۵۶ – ۷,۱۶۶,۱۸۴ – ۱۷۷,۱۶۱,۶۲۷
پس از محاسبه حقوق مشمول بیمه میتوانیم بیمه سهم کارگر را بدست آوریم:
بیمه سهم کارگر = ۷% × حقوق مشمول بیمه
۱۱,۳۲۷,۲۵۹ = ۷% × ۱۶۱,۸۱۷,۹۸۷
در این مرحله دیگ میتوانیم حقوق مشمول مالیات را بدست آوریم تا به مالیات حقوق ۱۴۰۳ دست پیدا کنیم البته برای این اتفاق میبایست معافیتهای مالیاتی را از حقوق ناخالص کم کنیم:
حقوق مشمول مالیات = حق ماموریت – حق بیمه سهم کارگر – حقوق ناخالص
۱۵۷,۶۵۶,۹۱۲ = ۸,۱۷۷,۴۵۶ – ۱۱,۳۲۷,۲۵۹ – ۱۷۷,۱۶۱,۶۲۷
با بدست آوردن حقوق مشمول مالیات، به سراغ محاسبه مالیات حقوق ۱۴۰۳ طبق جدول مالیات حقوق ۱۴۰۳ میرویم:
تا ۱۲۰,۰۰۰,۰۰۰ ریال آن دارای معافیت ماده ۸۴ قانون مالیاتهای مستقیماست و با نرخ ۰% محاسبه میشود.
پس از آن از ۱۲۰,۰۰۰,۰۰۰ تا ۱۶۵,۰۰۰,۰۰۰ ریال آن با نرخ ۱۰%باید بدست آوریم و بدلیل آنکه مبلغ حقوق مشمول مالیات در بخشی از این بازه میباشد، فقط به همان قسمت از حقوق مالیات تعلق میگیرد، پس باید بنویسیم:
۳۷,۶۵۶,۹۱۲ = ۱۲۰,۰۰۰,۰۰۰ – ۱۵۷,۶۵۶,۹۱۲
۳,۷۶۵,۶۹۱ = ۱۰% × ۳۷,۶۵۶,۹۱۲
و به این ترتیب مالیات حقوق ۱۴۰۳ شخصی که دارای آیتمهای حقوقی بالا میباشد را بدست میآوریم.
برای به دست آوردن حقوق خالص باید کسورات حاصله مانند بیمه سهم کارگر و مالیات حقوق را کسر نماییم :
۱۶۲,۰۶۸,۶۷۷ = ۳,۷۶۵,۶۹۱ – ۱۱,۳۲۷,۲۵۹ – ۱۷۷,۱۶۱,۶۲۷
جمع بندی نهایی
برای آنکه بتوانید لیست مالیات حقوق مناسب و استانداردی را تهیه نمایید میبایست به بحث حقوق و دستمزد و معافیتهای آن تسلط داشته باشید تا اعداد درست و دقیقی را بدست آورید و بر اساس جداول مالیات حقوق اعلامی هر سال مالیات حقوق اشخاص را بتوانید بدست آورید.
-
تصاویری باور نکردنی از چاقوکشی در مترو تهران
-
شمسایی از کوره در رفت؛ اعتراض جنجالی به انتخاب بهترین بازیکن فوتسال آسیا!
-
خشکی درختان تهران این بار در این خیابان خبرساز شد
-
ماجرای توقیف یل سریال و دستور قضایی چیست؟
-
هنگام تعویض شمع، مراقب این حرکت ساده باشید که خرج روی دستتان نگذارد
-
محرومیت باورنکردنی ۸ ساله در فوتبال
-
رونمایی چتجیپیتی از قابلیت صوتی جدید
-
کاور سنگ قبر هم مد شد
-
128 آبان 1405شعب کشیک بانک کشاورزی پنجشنبه ۲۸ آبان ۱۴۰۵؛ لیست کامل شعب فعال و لینک آدرسها
-
227 آبان 1405رونمایی از طرح تسهیلاتی دماوند بانک ملی با وام تا ۲.۵ میلیارد تومانی برای خانوادهها و کسبوکارها
-
328 آبان 1405آقای عارف، ارادت! اگر حقوق همپای تورم بالا نرود، مردم چگونه زندگی کنند؟
-
426 آبان 1405افزایش حقوق کارمندان تا ۸۵٪ تصویب شد
-
 23 آبان 1405دانلود نماهنگ/ زدیم دوباره می زنیم با نوای مهدی رسولی
-
 25 آبان 1405لیست خروج استقلال تهران در نیمفصل؛ سهراب بختیاریزاده همه را سورپرایز کرد؟
-
 25 آبان 1405خبر فوری تعطیلی مدارس تهران فردا سهشنبه ۲۶ آبان ۱۴۰۵؛ مدارس و ادارات تهران تعطیل شدند؟
-
 27 آبان 1405تصویر مدیر مدرسه «سوگند صیادی» در فضای مجازی منتشر شد
-
 25 آبان 1405پیشنهاد شباب الاهلی برای جذب پدیده پرسپولیس
-
 25 آبان 1405ماجرای قتل سوگند صیادی دختر نوجوان در کرمانشاه چه بود؟
-
 24 آبان 1405فردا مازندران تعطیل میشود؟ آخرین وضعیت تعطیلی مدارس، ادارات و بانکها یکشنبه ۲۴ آبان ۱۴۰۵
-
 24 آبان 1405تعطیلی مدارس تهران فردا دوشنبه ۲۵ آبان/ آلودگی هوا دوباره تصمیمساز میشود؟
-
 25 آبان 1405تعطیلی مدارس گلستان سهشنبه ۲۶ آبان ۱۴۰۵؛ آخرین وضعیت گرگان و ادارات
-
 25 آبان 1405آیا مدارس و ادارات گلستان فردا دوشنبه ۲۵ آبان ۱۴۰۵ تعطیل میشوند؟ آخرین خبر از وضعیت بانکها