

ایونا گزارش می دهد؛
وام سیمکارت ۱۴۰۵/ با خط ۰۹۱۲ چقدر وام میدهند؟
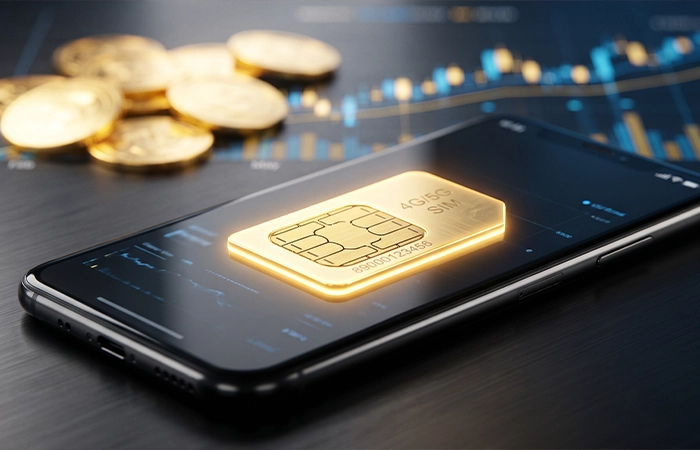
دریافت وام با وثیقه سیمکارت به یکی از روشهای تأمین نقدینگی در بازار غیررسمی تسهیلات تبدیل شده است. در این روش، صاحبان برخی خطوط دائمی و ارزشمند تلفن همراه، بهویژه شمارههای ۰۹۱۲ میتوانند در برابر وثیقه گذاشتن خط خود از مجموعههای خصوصی پول دریافت کنند. اما پشت تبلیغات وام فوری و بدون ضامن، شرایطی وجود دارد که بیتوجهی به آنها ممکن است به از دست رفتن مالکیت سیمکارت منجر شود.
در سال ۱۴۰۵، تبلیغات متعددی درباره دریافت وام با سیمکارت منتشر شده است. بعضی مجموعهها از پرداخت سریع، حذف ضامن و حتی دریافت تسهیلات بدون چک و سفته سخن میگویند.
بااینحال، بررسی ایونا نشان میدهد آنچه در بازار با عنوان «وام سیمکارت» معرفی میشود، عمدتاً یک توافق مالی خصوصی است و نباید آن را با تسهیلات رسمی بانکها اشتباه گرفت.
وام سیمکارت چیست و چگونه پرداخت میشود؟
وام سیمکارت به قراردادی گفته میشود که در آن، مالک یک خط تلفن همراه ارزشمند، سیمکارت خود را بهعنوان تضمین بازپرداخت مبلغی مشخص در اختیار طرف قرارداد قرار میدهد.
در این روش، ابتدا ارزش معاملاتی شماره بررسی میشود. سپس مجموعه ارائهدهنده خدمات، با توجه به قیمت کارشناسی خط و شرایط قرارداد، مبلغ پیشنهادی خود را اعلام میکند.
اگر متقاضی شرایط را بپذیرد، قرارداد مالی تنظیم میشود و پس از انجام تشریفات مربوط به وثیقه یا انتقال مالکیت، مبلغ توافقشده پرداخت خواهد شد.
نکته مهم این است که وثیقه گذاشتن سیمکارت همیشه به معنای باقی ماندن مالکیت آن به نام وامگیرنده نیست.
در برخی قراردادها، مالکیت رسمی خط تا زمان تسویه بدهی به نام شخص یا مجموعه دیگری منتقل میشود. این موضوع مهمترین تفاوت چنین قراردادهایی با بسیاری از تسهیلات متعارف بانکی است.
با چه سیمکارتهایی میتوان وام گرفت؟
تمام شمارههای تلفن همراه ارزش وثیقهای یکسانی ندارند.
در بازار خصوصی تسهیلات سیمکارت، بیشترین توجه به خطوط دائمی همراه اول با پیششماره ۰۹۱۲ معطوف است.
البته ارزش هر خط به چند عامل بستگی دارد؛ از جمله:
-
پیششماره و کد سیمکارت
-
رند بودن یا خاص بودن ترکیب ارقام
-
میزان تقاضا برای خرید شماره
-
قابلیت انتقال رسمی مالکیت
-
نداشتن اختلاف حقوقی یا محدودیت انتقال
به همین دلیل، نمیتوان صرفاً با داشتن یک سیمکارت دائمی انتظار دریافت مبلغ مشخصی را داشت.
همچنین پذیرش خطوط سایر پیششمارهها یا اپراتورها به سیاست مجموعه ارائهدهنده بستگی دارد و نباید امکان دریافت وام برای همه آنها را قطعی دانست.
مبلغ وام سیمکارت در سال ۱۴۰۵ چقدر است؟
برخلاف تسهیلات بانکی که معمولاً سقف مشخصی دارند، در بازار وام سیمکارت مبلغ واحدی برای تمام متقاضیان تعیین نشده است.
میزان پول قابل دریافت به ارزش روز شماره، شرایط قرارداد و ارزیابی مجموعه ارائهدهنده بستگی دارد.
برای مثال، اگر یک سیمکارت از سوی کارشناسان بازار ۲۰۰ میلیون تومان ارزشگذاری شود و طرف قرارداد حاضر باشد ۷۰ درصد ارزش آن را پرداخت کند، مبلغ دریافتی ۱۴۰ میلیون تومان خواهد بود.
این محاسبه صرفاً یک مثال است و به معنای وجود نرخ مصوب یا تضمین پرداخت چنین مبلغی نیست.
برخی مجموعههای خصوصی درصدهای بالاتری از ارزش کارشناسی خط را تبلیغ میکنند؛ اما متقاضی باید پیش از پذیرش پیشنهاد، هزینه واقعی بازپرداخت و شرایط بازگشت مالکیت را بررسی کند.
جدول نمونه محاسبه مبلغ وام سیمکارت
| ارزش فرضی سیمکارت | پرداخت معادل ۷۰٪ ارزش | پرداخت معادل ۹۰٪ ارزش |
|---|---|---|
| ۱۰۰ میلیون تومان | ۷۰ میلیون تومان | ۹۰ میلیون تومان |
| ۲۰۰ میلیون تومان | ۱۴۰ میلیون تومان | ۱۸۰ میلیون تومان |
| ۳۰۰ میلیون تومان | ۲۱۰ میلیون تومان | ۲۷۰ میلیون تومان |
| ۵۰۰ میلیون تومان | ۳۵۰ میلیون تومان | ۴۵۰ میلیون تومان |
این جدول فقط برای توضیح نحوه محاسبه تهیه شده است. درصد پرداخت در قراردادهای خصوصی ثابت نیست و ارزش کارشناسی نیز لزوماً با قیمت مورد انتظار مالک برابر نخواهد بود.
شرایط دریافت وام سیمکارت بدون ضامن چیست؟
یکی از دلایل توجه به این روش، تبلیغ امکان دریافت نقدینگی بدون معرفی ضامن کارمند یا ارائه فیش حقوقی است.
در برخی قراردادها، ارزش سیمکارت بهعنوان تضمین اصلی در نظر گرفته میشود و ارائه ضامن جداگانه ضروری نیست.
بااینحال، حذف ضامن به معنای حذف تمام تعهدات مالی نیست.
ممکن است ارائهدهنده از متقاضی بخواهد چک، سفته، تعهد محضری یا مدارک دیگری ارائه کند.
همچنین احتمال دارد مالکیت سیمکارت تا زمان تسویه کامل بدهی به طرف قرارداد منتقل شود.
بنابراین، عبارت «وام بدون ضامن» نباید باعث شود متقاضی از بررسی سایر تضمینهای قرارداد صرفنظر کند.
مدارک لازم برای دریافت وام با سیمکارت
مدارک موردنیاز در مجموعههای مختلف متفاوت است؛ اما معمولاً برای بررسی اولیه درخواست، مدارک زیر مطرح میشود:
۱. اصل کارت ملی و مدارک هویتی معتبر مالک خط
۲. اطلاعات سیمکارت و مدارک احراز مالکیت قانونی آن
۳. شماره حساب یا شبای بانکی به نام متقاضی
۴. مدارک و اطلاعات لازم برای احراز هویت و تنظیم قرارداد
۵. چک، سفته یا سایر تضامین، در صورت پیشبینی در قرارداد
اگر توافق مستلزم انتقال رسمی مالکیت سیمکارت باشد، حضور مالک قانونی یا نماینده دارای اختیار معتبر و رعایت تشریفات انتقال ضروری است.
پیش از ارائه مدارک، باید هویت حقوقی مجموعه و علت درخواست هر مدرک مشخص شود.
مراحل دریافت وام سیمکارت در سال ۱۴۰۵
فرآیند معمول دریافت نقدینگی با وثیقه سیمکارت را میتوان در چند مرحله بررسی کرد.
مرحله اول؛ بررسی ارزش روز شماره
متقاضی ابتدا باید از ارزش تقریبی سیمکارت خود اطلاع پیدا کند.
برای این کار، بهتر است قیمت شماره از چند مرجع مستقل بررسی شود تا ارزشگذاری صرفاً به نظر مجموعه وامدهنده وابسته نباشد.
مرحله دوم؛ بررسی اعتبار ارائهدهنده
پیش از ارسال مدارک یا پرداخت وجه، لازم است هویت مجموعه، نشانی محل فعالیت، مشخصات طرف قرارداد و مجوزهای احتمالی آن بررسی شود.
فعالیت در یک دفتر یا داشتن وبسایت بهتنهایی اثباتکننده مجوز پرداخت تسهیلات بانکی نیست.
مرحله سوم؛ دریافت پیشنهاد مالی مکتوب
مبلغی که واقعاً به حساب متقاضی واریز میشود باید مشخص باشد.
همچنین مجموع مبلغ بازپرداخت، سررسیدها، هزینههای جانبی، جریمه تأخیر و شرایط تسویه زودهنگام باید بهصورت مکتوب اعلام شود.
مرحله چهارم؛ بررسی وضعیت مالکیت سیمکارت
در این مرحله باید روشن شود که سیمکارت صرفاً وثیقه قراردادی خواهد بود یا مالکیت رسمی آن به شخص دیگری انتقال پیدا میکند.
اگر انتقال مالکیت در قرارداد پیشبینی شده باشد، شرایط بازگرداندن خط پس از تسویه باید دقیق و دارای ضمانت اجرایی باشد.
مرحله پنجم؛ امضای قرارداد و دریافت وجه
پس از بررسی حقوقی قرارداد و انجام مراحل قانونی، مبلغ توافقشده باید به حساب اعلامشده واریز شود.
دریافت نسخه امضاشده قرارداد، رسید پرداخت و مدارک مربوط به وضعیت مالکیت سیمکارت اهمیت زیادی دارد.
آیا دریافت وام سیمکارت فوری و یکروزه امکانپذیر است؟
برخی تبلیغات از پرداخت وجه در همان روز یا ظرف چند ساعت خبر میدهند.
اما زمان واقعی دریافت پول به ارزشگذاری شماره، احراز هویت، بررسی قرارداد و انجام مراحل انتقال یا ثبت تضمین بستگی دارد.
بنابراین هیچ زمان ثابتی را نمیتوان برای تمام متقاضیان تضمین کرد.
وعده پرداخت فوری، بهخصوص زمانی که با درخواست واریز پول پیش از انعقاد قرارداد همراه باشد، باید با احتیاط بررسی شود.
سود و کارمزد وام سیمکارت چگونه محاسبه میشود؟
یکی از مهمترین ابهامهای این بازار، نبود یک نرخ واحد و شفاف برای تمام قراردادهاست.
برخلاف تسهیلات رسمی بانکی، شرایط مالی قراردادهای خصوصی ممکن است از یک مجموعه به مجموعه دیگر تفاوت قابل توجهی داشته باشد.
برای مثال، فرض کنید فردی ۱۰۰ میلیون تومان دریافت کند و متعهد شود پس از شش ماه مجموعاً ۱۳۰ میلیون تومان بازپرداخت کند.
در این حالت، هزینه مالی قرارداد ۳۰ میلیون تومان است؛ یعنی ۳۰ درصد اصل مبلغ دریافتی در شش ماه.
این مثال نشان میدهد که متقاضی نباید فقط به مبلغ دریافتی توجه کند؛ بلکه باید مجموع تعهدات مالی را با گزینههای دیگر تأمین نقدینگی مقایسه کند.
توجه: این ارقام صرفاً نمونه محاسباتی هستند و نرخ سود یا کارمزد مصوب برای وام سیمکارت محسوب نمیشوند.
خطر اصلی وام سیمکارت؛ از دست دادن مالکیت خط
شاید مهمترین موضوعی که در تبلیغات وام سیمکارت کمتر به آن پرداخته میشود، پیامدهای حقوقی انتقال مالکیت شماره باشد.
در صورتی که سیمکارت رسماً به نام طرف قرارداد منتقل شود، بازگشت مالکیت آن دیگر صرفاً به پرداخت پول وابسته نیست؛ بلکه به مفاد قرارداد و انجام تعهدات طرف مقابل نیز بستگی خواهد داشت.
این مسئله درباره شمارههایی که سالها در اختیار یک فرد بودهاند و برای امور بانکی، شغلی یا ارتباطات شخصی استفاده میشوند، حساسیت بیشتری دارد.
مالک یک سیمکارت ممکن است علاوه بر ارزش اقتصادی شماره، به دلیل اتصال آن به حسابهای کاربری و خدمات مختلف، با خطرهای امنیتی و عملیاتی نیز مواجه شود.
پیش از هر انتقال، لازم است وضعیت دسترسی به پیامکها، حسابهای متصل و خدمات احراز هویت بررسی شود.
هیچ متقاضی نباید رمزهای عبور، کدهای یکبارمصرف یا دسترسی به حسابهای بانکی خود را به بهانه دریافت وام در اختیار واسطهها قرار دهد.
آیا وام سیمکارت از سوی بانک مرکزی تأیید شده است؟
در بررسی منابع منتشرشده، یک طرح عمومی و سراسری بانکی با عنوان وام سیمکارت و شرایط مصوب یکسان برای سال ۱۴۰۵ احراز نشد.
آنچه بیشتر در بازار تبلیغ میشود، قراردادهای مالی خصوصی با پشتوانه ارزش سیمکارت است.
ازاینرو، متقاضیان نباید استفاده از عبارتهایی مانند «وام رسمی»، «تسهیلات تضمینی» یا «پرداخت بدون اعتبارسنجی» را به معنای تأیید بانک مرکزی تلقی کنند.
بانک مرکزی نیز درباره تبلیغات غیرمجاز خریدوفروش تسهیلات بانکی و سوءاستفاده از مدارک هویتی شهروندان هشدار داده است.
البته قرارداد خصوصی با وثیقه سیمکارت لزوماً همان خریدوفروش امتیاز وام بانکی نیست و وضعیت حقوقی هر قرارداد باید جداگانه بررسی شود.
آیا وام سیمکارت برای همه متقاضیان مناسب است؟
پاسخ به این سوال به ارزش خط، میزان نقدینگی موردنیاز، هزینه بازپرداخت و شرایط حقوقی قرارداد بستگی دارد.
برای فردی که سیمکارت ارزشمندی دارد، چنین پیشنهادی ممکن است در نگاه اول راهی سریع برای تأمین پول باشد.
اما اگر قرارداد مستلزم انتقال مالکیت شماره، پذیرش هزینه مالی بالا یا تعهدات نامشخص باشد، ریسک معامله میتواند از مزیت دریافت سریع وجه بیشتر شود.
به همین دلیل، بررسی تسهیلات رسمی بانکی و سایر روشهای قانونی تأمین مالی پیش از ورود به چنین قراردادی اهمیت دارد.
پیش از دریافت وام سیمکارت چه باید بدانیم؟
وام سیمکارت در سال ۱۴۰۵ عمدتاً بهعنوان یک روش خصوصی برای تأمین نقدینگی با استفاده از ارزش خطوط دائمی تلفن همراه مطرح است.
در این بازار، شمارههای ارزشمند همراه اول، بهویژه برخی خطوط ۰۹۱۲، بیشتر مورد توجه قرار دارند و مبلغ قابل دریافت بر اساس کارشناسی و توافق طرفین تعیین میشود.
بااینحال، نه مبلغ وام برای تمام شمارهها ثابت است، نه شرایط بازپرداخت یکسان است و نه میتوان تمام تبلیغات دریافت وام فوری را معتبر دانست.
مهمترین توصیه به متقاضیان این است که پیش از امضای قرارداد، وضعیت مالکیت سیمکارت، مبلغ خالص دریافتی، مجموع بازپرداخت و نحوه بازگشت مالکیت پس از تسویه را بهصورت دقیق و مکتوب مشخص کنند.
در بازاری که یک شماره تلفن همراه میتواند ارزشی چندصد میلیون تومانی داشته باشد، دریافت نقدینگی بدون بررسی حقوقی ممکن است به از دست رفتن داراییای منجر شود که جایگزینی آن ساده نیست.
خبرنگار : عاروان
-
چرا آثار کریستوفر نولان، بهویژه فیلم «اودیسه»، اینقدر بحثبرانگیز شدهاند؟
-
نبرد سنگین و درگیرانه در لالیگا اسپانیا؛ تساوی 0 بر 0 میان والنسیا و گرانادا
-
فتح سهامتیاز حساس در خانه؛ غرش یاران کهلتا ده ویگو ییی برابر ویوهیرو
-
فرهنگسازی باید محور تازه پویش نه به تصادف باشد
-
دستگیری سارق مسلح فراری با حکم ۱۵ سال حبس در دلفان
-
اهدای بستههای کمکآموزشی به آموزگاران پایه اول ابتدایی در گناوه
-
تصویب مازاد بودن ۱۲ ملک دولتی به ارزش بیش از ۱۲۰ همت در جلسه هیات عالی مولدسازی
-
اعتراف مایک پنس: پس از پنج هفته حمله به ایران، به سیاست مماشات روی آوردیم
-
121 آبان 1405دانلود و پخش قسمت اول سریال کمدی میمون مست به کارگردانی ایمان یزدی
-
224 آبان 1405قیمت طلا ۱۸ عیار لحظه ای امروز یکشنبه ۲۴ آبان ۱۴۰۵ - ساعت ۰۱:۳۰
-
323 آبان 1405ثبتنام ایرانخودرو آبان ۱۴۰۵؛ زمان فروش جدید، شرایط ثبتنام، سایت رسمی و فهرست خودروها
-
422 آبان 1405تداوم تنش آبی در پایتخت و ۸ استان با وجود افزایش ورودی سدها
-
 22 آبان 1405دانلود قسمت ششم سریال یل + لینک مستقیم
-
 23 آبان 1405دانلود نماهنگ/ زدیم دوباره می زنیم با نوای مهدی رسولی
-
 18 آبان 1405دانلود قسمت ۵ سریال سرخ و سیاه با لینک مستقیم و کیفیت عالی
-
 19 آبان 1405علیرضا ایلدروم کیست؟ بیوگرافی کمکداور جنجالی استقلال و یاسر آسانی
-
 19 آبان 1405نتایج قرعهکشی فیدلیتی بهمن موتور چه زمانی اعلام میشود؟ تاریخ احتمالی اعلام برندگان مشخص شد
-
 22 آبان 1405تعطیلی مدارس اصفهان فردا شنبه 23 آبان ماه 1405 به دلیل آلودگی هوا
-
 17 آبان 1405مارک کلاتنبرگ حکم جنجالی داوری استقلال و تراکتور را صادر کرد؟
-
 22 آبان 1405تعطیلی مدارس کرج فردا شنبه 23 آبان ماه 1405 به دلیل آلودگی هوا
-
 24 آبان 1405تعطیلی مدارس تهران فردا دوشنبه ۲۵ آبان/ آلودگی هوا دوباره تصمیمساز میشود؟
-
 19 آبان 1405درخواست جنجالی بختیاریزاده سرمربی استقلال تهران؛ صدای داوران را پخش کنید