

بانکها در نشست افکس ابزارهای نوین تأمین مالی زنجیرهای را برای کاهش تسهیلات نقدی و هدایت اعتبار به تولید معرفی کردند
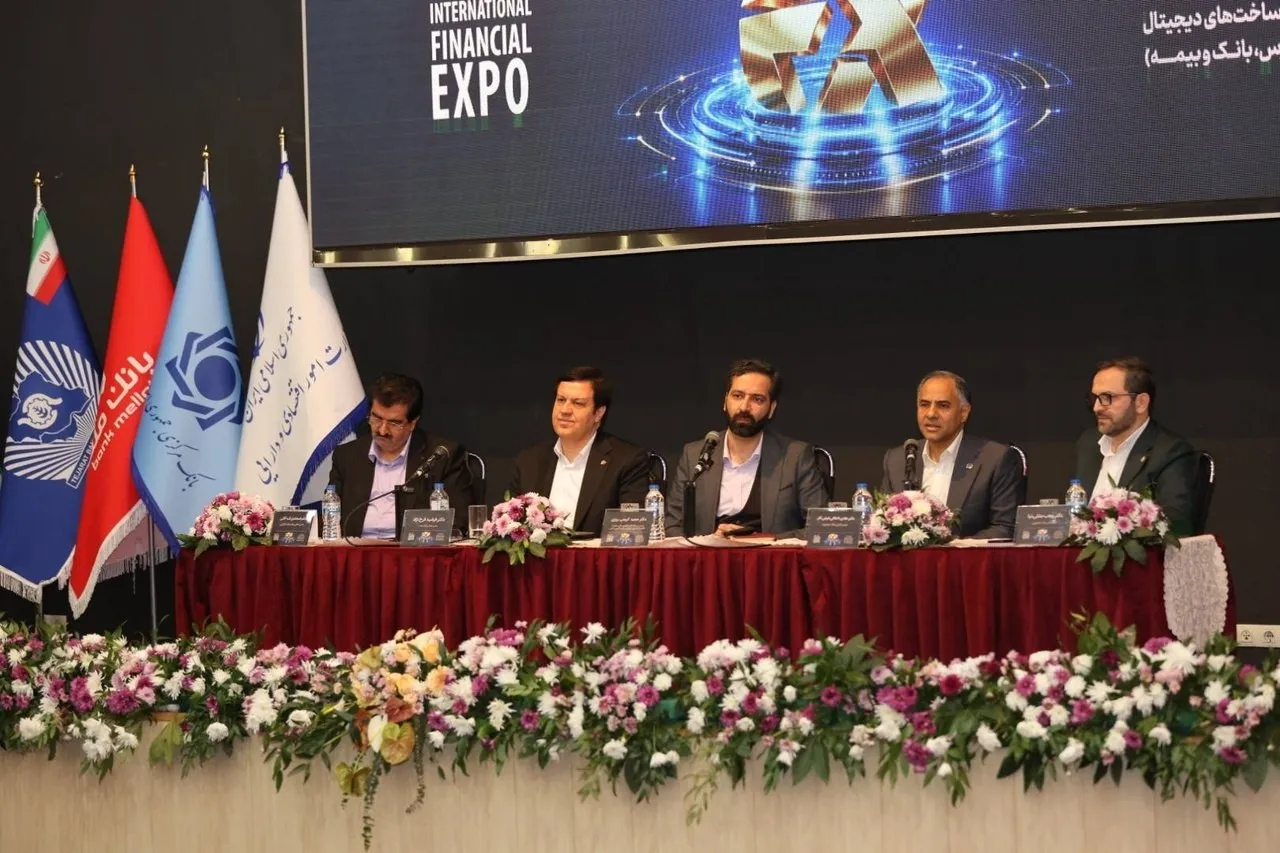
در این نشست، رؤسای بانکهای تجارت، کشاورزی، ملت، رفاه کارگران و مرکز ملی تأمین مالی، به بررسی ابزارهای نوین تأمین مالی زنجیرهای، سهم بالای تسهیلات کلان، تجربیات عملی بانکها و برنامههای توسعه این ابزارها در سالهای آینده پرداختند.
به گزارش خبرنگار اقتصاد نگاه ایرانیان نیوز (ایونا)، در نشست تخصصی «ابزارهای نوین تأمین مالی زنجیرهای» که در حاشیه دومین روز هجدهمین نمایشگاه بینالمللی نظام مالی، سرمایهگذاری و زیرساختهای دیجیتال (افکس) برگزار شد، مدیران بانکی و مسئولان حوزه تأمین مالی بر ضرورت کاهش اتکا به تسهیلات نقدی و هدایت اعتبار به حلقههای مختلف تولید تأکید کردند.
در این نشست، رؤسای بانکهای تجارت، کشاورزی، ملت، رفاه کارگران و مرکز ملی تأمین مالی، به بررسی ابزارهای نوین تأمین مالی زنجیرهای، سهم بالای تسهیلات کلان، تجربیات عملی بانکها و برنامههای توسعه این ابزارها در سالهای آینده پرداختند.
سهم بالای تسهیلات کلان و محدودیت دسترسی بنگاههای کوچک
مجید کریمیریزی، رئیس مرکز ملی تأمین مالی، بیان کرد که رشد اسمی تسهیلات بانکی در سالهای اخیر متناسب با تورم نبوده است و با وجود افزایش حجم تسهیلات پرداختی، قدرت واقعی تأمین مالی شبکه بانکی کاهش یافته است. او افزود: «سهم تسهیلات کلان از مانده تسهیلات شبکه بانکی از ۳۷ درصد در سال ۱۴۰۱ به ۴۱ درصد در سال ۱۴۰۲، ۴۳ درصد در سال ۱۴۰۳ و ۴۶.۶ درصد در سال ۱۴۰۴ رسیده است؛ به طور متوسط حدود ۴۲ درصد مانده تسهیلات در اختیار تسهیلاتگیرندگان بزرگ قرار دارد.»
کریمیریزی توضیح داد که در روش سنتی هر بنگاه باید جداگانه به بانک مراجعه کند، اعتبارسنجی شود و وثیقه ارائه دهد؛ در نتیجه محدودیت اعتباری یک بنگاه میتواند کل زنجیره تولید را مختل کند. در تأمین مالی زنجیرهای خریدار اصلی با اتکا به اعتبار خود به بانک مراجعه میکند و امکان تأمین مالی سایر حلقهها، از جمله تأمینکنندگان کوچکتر را فراهم میسازد.
وی عملکرد ابزارهای تأمین مالی زنجیرهای را در هفتماهه سال ۱۴۰۵ حدود ۴۰۰ همت اعلام کرد که از این میزان حدود ۱۰ همت به برات الکترونیکی، ۸۰ همت به اوراق گام و نزدیک به ۳۰۰ همت به سایر ابزارها از جمله کارت اعتباری اختصاص داشته است. کریمیریزی همچنین پیشبینی ۸۰۰ همت ظرفیت برای این بخش در شبکه بانکی را مطرح کرد و برنامه افزایش آن به ۲٬۰۰۰ همت تا پایان سال را اعلام نمود.
بانک تجارت؛ ثبت ۵۷۲ همت تأمین مالی زنجیرهای
هادی اخلاقی، مدیرعامل بانک تجارت، افزایش قیمت نهادهها و مواد اولیه را از عوامل رشد چندبرابری نیاز مالی بنگاهها دانست و گفت: «در برخی بخشها، منابع موردنیاز تولیدکنندگان تا سه برابر افزایش یافته است؛ در حالی که سیاستهای پولی و محدودیت نقدینگی، تأمین این حجم از منابع به شیوه نقدی را دشوار میکند.»
او با اشاره به حرکت شبکه بانکی به سمت ابزارهای تعهدی اظهار کرد: «تأمین مالی زنجیرهای کمک میکند منابع به حلقههایی از زنجیره اختصاص یابد که نیاز واقعی دارند و میتوانند اعتبار را به تولید تبدیل کنند.»
اخلاقی افزود که بانک تجارت ابزارهای زنجیرهای را در حوزههای مختلف از جمله محصولات خرد، کشاورزی، پتروشیمی و نفت به کار گرفته و حجم تجمیعی تأمین مالی زنجیرهای این بانک به حدود ۵۷۲ همت رسیده است. او پیشبینی کرد این رقم تا پایان سال به حدود هزار همت افزایش یابد.
مدیرعامل بانک تجارت به دو پیشنیاز مهم برای گسترش این روش اشاره کرد: «انعطافپذیری نهادی و فرهنگسازی.» وی همچنین گفت که با وجود سه سال فعالیت بانک در این حوزه، هنوز در برخی شعب پذیرش و اجرای این خدمات با دشواری همراه است.
تأمین مالی حلقههای کوچک و ضرورت همکاری بانکها
فرشید فرخنژاد، مدیرعامل بانک ملت، تأمین مالی زنجیرهای را راهکاری برای استفاده کارآمدتر از منابع محدود و حمایت همزمان از تولید، اشتغال و پایداری فعالیت بانکها دانست. او تأکید کرد که بانکها باید علاوه بر ارائه خدمات به مشتریان بزرگ، تأمینکنندگان، پیمانکاران و بنگاههای کوچک حاضر در زنجیره را نیز شناسایی و تأمین مالی کنند.
فرخنژاد با اشاره به نیاز به همکاری میان بانکها گفت: «ممکن است بخشهای مختلف یک زنجیره از خدمات بانکهای متفاوت استفاده کنند و نبود سازوکار مشترک، هزینههایی به بنگاهها تحمیل کند.» او افزود که ایجاد روشهای امن تبادل اطلاعات، جلوگیری از سرمایهگذاری موازی در زیرساختهای مشابه و تقسیم ریسک میان بانکها میتواند اجرای این ابزارها را تسهیل کند.
او هشدار داد که طراحی ابزارهای جدید نباید صرفاً مشکلات تأمین مالی را از یک بخش به بخش دیگر منتقل کند و دستگاههای اجرایی نیز باید برای رفع موانع همکاری بیشتری داشته باشند. به گفته او، بانک ملت در سال جاری نزدیک به ۱۲۳ طرح و زنجیره تأمین مالی را دنبال کرده و در کنار ابزارهای بانکی، به دنبال اتصال زنجیرهها به ظرفیتهای بازار سرمایه است.
تجربه بانک کشاورزی؛ تأمین ۱۳۵ همت با اعتبار خرید نهاده
وهب متقینیا، مدیرعامل بانک کشاورزی، با اشاره به افزایش نیاز مالی بخش کشاورزی پس از تغییر نرخ ارز نهادهها گفت: «برآوردها نشان میداد تنها برای دو ماه فعالیت مرغداریهای گوشتی حدود ۱۳۰ همت منابع مالی نیاز است؛ رقمی که تأمین آن از محل تسهیلات نقدی نه در توان بانک کشاورزی و نه در ظرفیت شبکه بانکی بود.»
او توضیح داد بانک کشاورزی به جای پرداخت نقدی، مدلی برای تخصیص اعتبار خرید نهادههای دامی طراحی کرد. در این سازوکار پس از اعتبارسنجی مرغدار یا دامدار، ضمانتنامه صادر و اعتبار در کیف پول سامانه تأمین مالی زنجیرهای شارژ میشود تا تولیدکننده نهاده موردنیاز خود را خریداری کند. اعتبار پس از خرید به حساب واردکننده منتقل میشود.
متقینیا افزود که برای رفع نیاز واردکننده به منابع ریالی جهت خرید ارز، با همکاری بانک مرکزی سازوکاری طراحی شد که بر اساس آن بانک مرکزی در قبال ضمانت بانک کشاورزی، ارز موردنیاز واردکننده را تأمین میکند و بازپرداخت با چرخه تولید هماهنگ شد تا دامدار و مرغدار پس از تولید و فروش محصول بدهی خود را تسویه کنند.
او اعلام کرد هزینه تأمین مالی که پیش از آن در برخی موارد به ماهانه ۸ درصد میرسید، به حدود ۲ تا ۳ درصد در ماه کاهش یافت و در مجموع حدود ۱۳۵ همت عملیات تأمین مالی انجام شد. متقینیا تأکید کرد که این طرح با تمرکز بر واحدهای کوچک تولیدکنندگان خرد اجرا شده است.
عملکرد ۴۸۰ همتی ابزارها در هفتماهه سال
اسماعیل محمدجانی، مدیر اداره تأمین مالی زنجیره تولید بانک مرکزی، عملکرد مجموع ابزارهای تأمین مالی زنجیرهای در هفتماهه سال ۱۴۰۵ را حدود ۴۸۰ همت اعلام کرد. او افزود که سهمیه تعیینشده بانک مرکزی برای این ابزارها در سال جاری ۸۷۰ همت است.
محمدجانی به ضریب تأمین مؤثر اوراق گام اشاره کرد و گفت: «این ضریب اکنون بیش از ۱۵۲ درصد است؛ یعنی هر ۱۰۰ واحد اعتبار ایجادشده میتواند امکان تأمین مالی بیش از ۱۵۲ واحد را در زنجیره فراهم کند.» عملکرد اوراق گام در سال جاری تا مقطع اعلامشده حدود ۹۵ همت بوده و ۱۹ بانک در این حوزه فعالیت میکنند.
او عملکرد کارتهای رفاهی متصل به اوراق گام را حدود ۲۰ همت و عملکرد کارتهای اعتباری و رفاهی را حدود ۳۵۹ همت اعلام کرد؛ بانکهای رفاه کارگران و ملت از بانکهای پیشرو در اجرای این ابزارها هستند.
محمدجانی ضعف آموزش در شعب و واحدهای استانی، آشنایی محدود فعالان اقتصادی و کندی توسعه زیرساختهای فناوری بانکها را از موانع گسترش این ابزارها دانست و خواستار تسریع اتصال بانکها به وبسرویس اوراق گام شد. او نرخ نکول اوراق گام در سه سال گذشته را کمتر از ۱.۵ درصد، نرخ نکول برات الکترونیکی را در همین حدود و نرخ نکول کارت رفاهی متصل به اوراق گام را کمتر از یک درصد اعلام کرد؛ در حالی که نرخ نکول تسهیلات ریالی شبکه بانکی نزدیک به ۱۰ درصد است.
او افزود کارت رفاهی متصل به اوراق گام به شبکه بانکی ابلاغ شده و چهار بانک آن را تجاریسازی کردهاند؛ چند بانک دیگر نیز در مرحله آزمایش نهایی قرار دارند. بانک مرکزی از پیشنهادهای جدید برای افزایش مقیاس و عمق ابزارهای تأمین مالی زنجیرهای استقبال میکند.
توسعه ابزارهای اعتباری و ظرفیت ۳۷۰ همتی بانک رفاه
اسماعیل للهگانی، مدیرعامل بانک رفاه کارگران، با اشاره به ظرفیتهای ایجادشده در حوزه ابزارهای تأمین مالی و اعتباری گفت: «امکان استفاده از کیف پول، کارت و خرید کاملاً آنلاین فراهم شده و این ابزارها میتوانند در تأمین مالی اشخاص حقیقی، واحدهای تولیدی کوچک و واحدهای صنعتی نقش داشته باشند.»
او افزود که تاکنون حدود ۳۷۰ همت از این ظرفیتها صادر شده است. للهگانی آموزش کارکنان بانکها و مشتریان را از نیازهای توسعه این ابزارها دانست و خواستار همکاری بیشتر وزارت امور اقتصادی و دارایی و دستگاههای مرتبط با سامانههای مالی برای رفع موانع شد.
جمعبندی
محور مشترک دیدگاههای مطرحشده در این نشست، ضرورت عبور تدریجی از تأمین مالی صرفاً نقدی و توسعه ابزارهایی بود که اعتبار را در طول زنجیره تولید
-
زیدآبادی: ترامپ بلوف میزند؛ آمریکا بیشتر از آنچه میگوید به چین نیاز دارد
-
درخواستهای گل محمدی روی میز تاج رفت/ ماجرا چه بود؟
-
تیراندازی کور در سراوان؛ ایست بازرسی هدف قرار گرفت
-
شورش علیه کاپیتان منچستر: برونو را هرچه زودتر بیرون کنید!
-
تجمع اعتراضی جوانان جویای کار در گچساران
-
ببینید | وقتی دماوند از دل ابرها سر بیرون میآورد!
-
نیمار و سانتوس وسط اتوبان پیاده شدند
-
جزئیات کامل استعفای سهراب بختیاریزاده از استقلال
-
128 آبان 1405شعب کشیک بانک کشاورزی پنجشنبه ۲۸ آبان ۱۴۰۵؛ لیست کامل شعب فعال و لینک آدرسها
-
226 آبان 1405فرشته محمودی با جذب بیش از ۲۵۹ هزار مخاطب در کمتر از ۲۴ ساعت رکورد اینستاگرام فارسی را شکست
-
327 آبان 1405رونمایی از طرح تسهیلاتی دماوند بانک ملی با وام تا ۲.۵ میلیارد تومانی برای خانوادهها و کسبوکارها
-
426 آبان 1405قیمت طلا ۱۸ عیار لحظه ای امروز سهشنبه ۲۶ آبان ۱۴۰۵ - ساعت ۰۱:۰۰
-
 22 آبان 1405دانلود قسمت ششم سریال یل + لینک مستقیم
-
 23 آبان 1405دانلود نماهنگ/ زدیم دوباره می زنیم با نوای مهدی رسولی
-
 25 آبان 1405لیست خروج استقلال تهران در نیمفصل؛ سهراب بختیاریزاده همه را سورپرایز کرد؟
-
 25 آبان 1405خبر فوری تعطیلی مدارس تهران فردا سهشنبه ۲۶ آبان ۱۴۰۵؛ مدارس و ادارات تهران تعطیل شدند؟
-
 25 آبان 1405پیشنهاد شباب الاهلی برای جذب پدیده پرسپولیس
-
 22 آبان 1405تعطیلی مدارس اصفهان فردا شنبه 23 آبان ماه 1405 به دلیل آلودگی هوا
-
 22 آبان 1405تعطیلی مدارس کرج فردا شنبه 23 آبان ماه 1405 به دلیل آلودگی هوا
-
 24 آبان 1405فردا مازندران تعطیل میشود؟ آخرین وضعیت تعطیلی مدارس، ادارات و بانکها یکشنبه ۲۴ آبان ۱۴۰۵
-
 24 آبان 1405تعطیلی مدارس تهران فردا دوشنبه ۲۵ آبان/ آلودگی هوا دوباره تصمیمساز میشود؟
-
 27 آبان 1405تصویر مدیر مدرسه «سوگند صیادی» در فضای مجازی منتشر شد